Ev Almak veya İkinci Eve Sahip Olmak Evde Bakım Maaşını Keser mi? (Rayiç Bedel ve Kira Geliri Rehberi 2026)
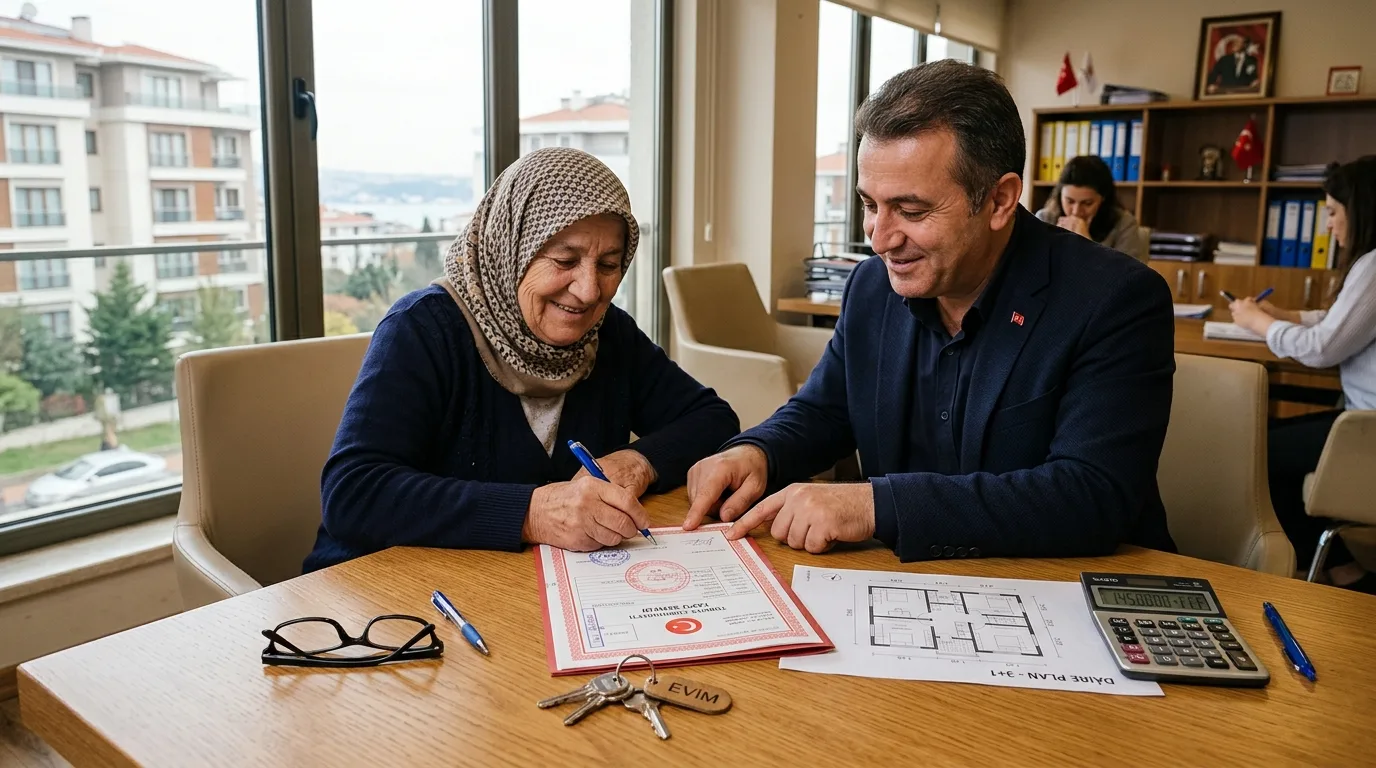
Önemli Ön Bilgilendirme: Evde bakım yardımı alan ailenin fiilen içerisinde ikamet ettiği tek bir konuta sahip olması gelir testini olumsuz etkilemez; mevzuat gereğince oturulan tek ev için hiçbir emsal kira veya rayiç bedel geliri hesaplanmaz. Ancak ailenin ikamet ettiği konut haricinde ikinci bir ev, yazlık, dükkan veya imarlı arsa satın alması veya miras yoluyla mülkiyet edinmesi durumunda; söz konusu taşınmaz kiradaysa resmi kira bedeli, boş duruyorsa belediye rayiç değerinin 240'ta biri aylık hane gelirine ilave edilir. Eklenen bu tutar neticesinde 2026 yılı kişi başı gelir tavanı olan 18.736,66 TL aşılırsa maaş durdurulur.
İçindekiler
15 Bölüm
- 1. Oturulan Tek Konutun Gelir Testindeki Muafiyeti
- 2. İkinci Konut, Yazlık ve Taşınmazların Hukuki Statüsü
- 3. Kiraya Verilen Taşınmazlarda Net Kira Geliri Hesabı
- 4. Boş Duran veya Akrabaya Tahsis Edilen Evlerde Rayiç Bedel Kuralı
- 5. Konut Kredisi Taksitlerinin Gelirden Düşülüp Düşülmeyeceği
- 6. Taşınmaz Türlerine Göre Emsal Gelir Matrisi
- 7. Somut İkinci Konut ve Rayiç Bedel Simülasyonu
- 8. Tapu Tescili Sonrası On Beş Günlük Bildirim Yol Haritası
- 9. Taşınmaz Edinimi ve Rayiç Bildirim Dilekçesi Şablonu
- 10. 💬 Sıkça Sorulan Sorular
- └─ Kendi oturduğumuz evi satın alırsak evde bakım maaşı kesilir mi?
- └─ İkinci ev boş duruyorsa gelir sayılır mı?
- └─ İkinci evin tapusunu 15 gün içinde bildirmezsem ne ceza uygulanır?
- └─ Miras kalan hisseli evin tamamı mı gelire eklenir?
- └─ Konut kredisi taksitleri hane gelirinden düşülür mü?
Oturulan Tek Konutun Gelir Testindeki Muafiyeti
Engelli bireye evde bakım hizmeti sunan ailelerin en temel barınma hakkı, Anayasa'nın sosyal devlet ilkesi ve 2828 sayılı Sosyal Hizmetler Kanunu çerçevesinde özel güvenceye bağlanmıştır. Engelli Bireylerin Evde Bakım Yardımı Yönetmeliği'nin gelir tespitine ilişkin amir maddelerinde; hanenin mülkiyetinde bulunan ve ailenin fiilen ikametgah adresi olarak kullandığı tek mesken için herhangi bir rayiç bedel veya kira getirisi varsayımı yapılamayacağı açıkça belirtilmiştir.
Bu kural gereğince; ister TOKİ sosyal konut projesinden alınmış olsun, ister miras kalmış veya yıllar önce satın alınmış olsun, ailenin başını soktuğu tek dairenin piyasa değeri ya da belediye emlak rayici ne kadar yüksek olursa olsun aylık hane gelirine tek kuruş dahi eklenemez. Dolayısıyla kirada otururken birikimle veya akraba desteğiyle borçlanarak kendi evini satın alan ve o eve taşınan ailenin evde bakım maaşı sırf ev sahibi oldu diye kesinlikle kesilmez.
İkinci Konut, Yazlık ve Taşınmazların Hukuki Statüsü
Muafiyet yalnızca fiilen ikamet edilen tek konutla sınırlıdır. Hanede yaşayan kişilerin (engelli, bakıcı, eş, çocuklar veya aynı adreste oturan diğer akrabalar) adına kayıtlı ikinci bir konut, yayla evi, yazlık, dükkan, büro veya arsa bulunması halinde bu taşınmazlar doğrudan "gelir getirici iktisadi kıymet" kategorisinde değerlendirilir.
Sosyal Hizmet Merkezleri (SHM) inceleme komisyonları, Tapu ve Kadastro Bilgi Sistemi (TAKBİS) üzerinden hanedeki tüm fertlerin taşınmaz portföyünü anlık olarak görebilmektedir. Yeni bir ev satın alındığında veya noter veraset ilamı sonrasında tapu müdürlüğünde intikal işlemi yapıldığında bu bilgi otomatik olarak Sosyal Yardım Bilgi Sistemi (SOYBİS) ekranlarına düşmektedir. İkinci taşınmazın hukuki değerlendirmesi taşınmazın kullanım şekline göre iki ana ayrımda ele alınır.
Kiraya Verilen Taşınmazlarda Net Kira Geliri Hesabı
İkinci konut veya işyeri üçüncü kişilere kiraya verilmiş durumdaysa, taşınmazdan elde edilen aylık net kira bedeli hane gelirine doğrudan nakit gelir olarak kaydedilir. İdare bu aşamada taraflar arasında akdedilmiş yazılı kira sözleşmesini, kiracının bankaya yatırdığı aylık kira dekontlarını veya vergi dairesi kira beyannamelerini talep eder.
Burada dikkat edilmesi gereken en kritik husus; beyan edilen kira bedelinin piyasa koşullarına ve bölgenin emsal değerlerine bariz biçimde aykırı olmaması gerektiğidir. Örneğin rayiç kirası 20.000 TL olan bir daire için "Akrabama 2.000 TL'ye kiraya verdim" şeklinde gerçek dışı veya sembolik beyanlar sunulması halinde, sosyal inceleme heyeti yerinde denetim veya Ziraat/Emlak Odası emsal araştırması yaparak gerçek emsal kira tutarını gelir hanesine resen işleme yetkisine sahiptir.
Boş Duran veya Akrabaya Tahsis Edilen Evlerde Rayiç Bedel Kuralı
Hak sahiplerinin en sık itiraz ettiği ve hak kaybı yaşadığı alan, ikinci konutun boş durması ya da kira alınmaksızın bir yakına (örneğin evli çocuğa veya kardeşe) bedelsiz tahsis edilmiş olması durumudur. Birçok vatandaş "Ben bu evden tek kuruş para almıyorum, ev boş duruyor, dolayısıyla gelirim artmadı" şeklinde düşünmektedir.
Oysa yönetmeliğin yerleşik kuralı gereğince; ikamet edilen ev haricinde boş tutulan veya bedelsiz kullandırılan konut ve işyerleri için belediyeden onaylı Emlak Vergisi Rayiç Değeri temin edilir. İdare, taşınmazın tespit edilen güncel rayiç değerinin 240'ta birini (1/240) aylık varsayımsal gelir olarak kabul eder ve her ay hane bütçesine dahil eder. Örneğin belediye rayiç bedeli 2.400.000 TL olan boş bir dairenin aylık varsayımsal geliri: 2.400.000 / 240 = 10.000 TL olarak hesaplanır ve hane gelirine her ay 10.000 TL nakit giriyormuş gibi işlem yapılır.
Konut Kredisi Taksitlerinin Gelirden Düşülüp Düşülmeyeceği
Ev satın alırken bankadan konut kredisi kullanan ve her ay yüksek tutarlı kredi taksiti ödeyen ailelerin düştüğü en büyük yanılgı, bu taksitlerin gelirden tenzil edileceğini sanmalarıdır. 2828 sayılı Kanun ve ilgili mevzuat uyarınca evde bakım yardımı gelir testinde "gider veya borç indirimi" müessesesi bulunmamaktadır.
Yani ailenin aylık net geliri 40.000 TL ise ve bunun 25.000 TL'si banka konut kredisi taksitine ödeniyorsa, heyet ailenin elinde kalan 15.000 TL'yi değil, brüt tahsil edilen 40.000 TL'lik kazancı baz alır. Kredi borçları, kredi kartı ödemeleri veya icra kesintileri resmi gelir toplamından düşülemez. Bu sebeple borçlanarak gayrimenkul alan ailelerin, kredi taksitlerini öderken resmi gelirlerinin kişi başı sınırı aşıp aşmadığını titizlikle hesaplamaları gerekmektedir.
Taşınmaz Türlerine Göre Emsal Gelir Matrisi
Aşağıdaki semantik tabloda mülkiyet durumuna göre taşınmaz türlerinin evde bakım maaşı gelir testindeki hesabı, resmi dayanakları ve gelir sınırına etkileri özetlenmiştir:
| Taşınmaz ve Mülkiyet Türü | Fiili Durumu | Gelir Hesaplama Esası | Hane Gelirine Aylık Etkisi | Maaş Durumu Riski |
|---|---|---|---|---|
| İkamet Edilen Tek Konut | Aile oturuyor | Gelir Testinden Tamamen Muaf | 0 TL (Gelire eklenmez) | Maaşı kesinlikle kesmez. |
| Kiraya Verilen İkinci Ev | Kiracı oturuyor | Resmi Net Kira Sözleşmesi | Aylık Net Kira Tutarı | Kişi başı sınırı aşarsa kesilir. |
| Boş Tutulan İkinci Konut | Kullanılmıyor / Boş | Belediye Rayiç Bedelinin 1/240'ı | Rayiç Bedel / 240 TL | Rayiç tutarına göre sınırı aşabilir. |
| Akrabaya Tahsis Edilen Ev | Bedelsiz oturuluyor | Belediye Rayiç Bedelinin 1/240'ı | Rayiç Bedel / 240 TL | Emsal kira kuralı uygulanır. |
| Dükkan / İşyeri (Kirada) | Kiracı faaliyette | Kira Kontratı + Stopaj Dahil Net | Aylık Net Kira Tutarı | Ticari getirisi yüksekse kesilir. |
| İmarlı Arsa / Hisseli Parsel | İnşaat yok / Boş | Vergi Değerinin Emsal Oranı | Aylık Emsal Pay / 240 | Yüksek metrekarelerde risklidir. |
Somut İkinci Konut ve Rayiç Bedel Simülasyonu
Rayiç bedel ve kira hesabının hane gelir testine etkisini somutlaştırmak için 2026 yılı resmi rakamları üzerinden örnek bir senaryo kuralım:
Örnek Aile Yapısı: Hanede engelli birey, bakıcı anne ve çalışan yetişkin bir evlat olmak üzere toplam 3 kişi yaşamaktadır. Evladın aylık net maaşı 26.000 TL'dir. Aile kendi mülkü olan dairede ikamet etmektedir (oturulan ev gelire dahil edilmez). Ancak yakın tarihte vefat eden babadan kalan ve tapuda bakıcı anne adına intikal eden 2. bir daire bulunmaktadır. Bu ikinci daire boş durmaktadır ve ilçe belediyesindeki emlak vergisi rayiç değeri 1.800.000 TL olarak tespit edilmiştir.
1. Adım - Oturulan Evin Durumu:
Ailenin fiilen ikamet ettiği birinci ev, mevzuat gereği tam muafiyete tabi olduğundan gelire 0 TL olarak yansır.
2. Adım - Boş İkinci Dairenin Aylık Gelir Hesabı:
Boş tutulan konut için 240'ta bir kuralı uygulanır: 1.800.000 TL / 240 = 7.500 TL aylık varsayımsal gelir hesaplanır.
3. Adım - Toplam Hane Gelirinin Hesaplanması:
Çalışan evladın net maaşı (26.000 TL) + İkinci evin rayiç payı (7.500 TL) = 33.500 TL toplam net aylık hane geliri.
4. Adım - Kişi Başına Düşen Gelir ve Sınır Kıyası:
Toplam Gelir: 33.500 TL / Hane Birey Sayısı: 3 kişi = 11.166,66 TL kişi başına düşen aylık net gelirdir.
Değerlendirme: 2026 yılı için belirlenen asgari ücretin net tutarının 2/3'ü olan kişi başı yasal gelir sınırı 18.736,66 TL'dir. Hanede kişi başı gelir 11.166,66 TL seviyesinde kaldığı için, ailenin ikinci bir eve sahip olmasına ve rayiç bedel eklenmesine rağmen evde bakım maaşı kesilmez. Ancak bu ev aylık 35.000 TL'ye kiraya verilmiş olsaydı toplam gelir 61.000 TL'ye çıkacak ve kişi başı 20.333 TL ile sınır aşılacağı için maaş kesilecekti. Güncel gelir parametrelerini denetlemek için evde bakım maaşı gelir sınırı hesaplama modülümüzü kullanabilirsiniz. Kesilmeye yol açan diğer nedenleri incelemek için evde bakım maaşı neden kesilir içeriğimizi okuyabilirsiniz.
Tapu Tescili Sonrası On Beş Günlük Bildirim Yol Haritası
Engelli Bireylerin Evde Bakım Yardımı Yönetmeliği gereğince, yeni bir ev, arsa veya taşınmaz edinildiğinde ya da mevcut bir taşınmaz kiraya verildiğinde en geç 15 gün içerisinde Sosyal Hizmet Merkezi'ne yazılı bildirimde bulunulması kanuni bir zorunluluktur.
İzlenmesi gereken adımlar:
Birinci adımda, Tapu Müdürlüğü'nden alınan yeni tapu senedi fotokopisi ve ilgili belediyeden onaylı emlak vergisi rayiç değer belgesi (kiradaysa imzalı kira kontratı) temin edilir.
İkinci adımda, hazırlanan resmi bildirim dilekçesi ekine bu evraklar eklenerek ilçe Sosyal Hizmet Merkezi Müdürlüğü evrak kayıt masasına şahsen sunulur ve tarih-sayı içeren evrak kayıt fişi alınır.
Üçüncü adımda, heyet dosyada gelir güncellemesi yapar. Eğer bildirim yapılmaz ve durum TAKBİS üzerinden aylar sonra tespit edilirse; tapu tescil tarihinden itibaren ödenen tüm bakım maaşları "haksız yersiz ödeme" sayılarak yasal faiziyle geri tahsil edilir.
Taşınmaz Edinimi ve Rayiç Bildirim Dilekçesi Şablonu
Taşınmaz edinen veya miras kalan hak sahiplerinin 15 günlük yasal süre içinde vermesi gereken resmi bildirim dilekçesi şablonu:
AİLE VE SOSYAL HİZMETLER İL MÜDÜRLÜĞÜNE
([İlçe Adı] Sosyal Hizmet Merkezi Müdürlüğü Kanalıyla)

BİLDİRİMDE BULUNAN (BAKICI) : [Adınız Soyadınız] - T.C. Kimlik No: [Numaranız]
BAKILAN ENGELLİ BİREY       : [Engelli Bireyin Adı Soyadı] - T.C. Kimlik No: [Numarası]
İKAMETGAH ADRESİ             : [Açık İkametgah Adresiniz]
İLETİŞİM TELEFONU           : [Telefon Numaranız]
DOSYA NUMARASI              : [Varsa SHM Bakım Dosya Numaranız]
KONU                        : Yeni Taşınmaz / İkinci Konut Mülkiyeti Ediniminin 15 Günlük Yasal Bildirimidir.

AÇIKLAMALAR :

1- Müdürlüğünüz nezdinde [Engelli Bireyin Adı] isimli engelli yakınıma bakım vermem sebebiyle tarafıma 2828 sayılı Kanun kapsamında evde bakım yardımı tahsis edilmiş bulunmaktadır.

2- Yürürlükteki mevzuatın gelir ve mülkiyet değişikliklerini düzenleyen hükümleri uyarınca; [Tarih] tarihinde üzerime / hanede ikamet eden [Kişinin Adı]'na kayıtlı olmak üzere [İl, İlçe, Mahalle, Ada, Parsel No] adresinde kain taşınmaz satın alınmış / miras yoluyla intikal etmiştir.

3- Söz konusu taşınmaz [Kiraya verilmiştir ve aylık net kira getirisi ... TL'dir / Boş tutulmaktadır ve belediye emlak rayiç değeri ekteki belgede görüldüğü üzere ... TL'dir].

4- Hanemizde ikamet eden toplam [Kişi Sayısı] bireyin işbu yeni taşınmaz getirisi/rayici dahil olmak üzere aylık toplam net geliri [Toplam Tutar] TL olup, kişi başına düşen ortalama gelirimiz [Kişi Başı Tutar] TL seviyesindedir. Söz konusu rakam 2026 yılı için belirlenen kişi başı net asgari ücretin 2/3'ü olan 18.736,66 TL'lik yasal tavanın altında kalmaktadır.

5- Yasal 15 günlük süre zarfında yaptığım işbu bildirimimin dosyamıza dercedilmesini ve evde bakım yardımımın devamını saygılarımla arz ve talep ederim. [Tarih]

Bildirimde Bulunan (Bakıcı)
İmza: [Adınız Soyadınız]

Ekler:
1- Yeni Tapu Senedi Sureti
2- İlgili Belediyeden Onaylı Emlak Vergisi Rayiç Değer Belgesi
3- Varsa Kira Sözleşmesi ve Banka Dekontu
4- Kimlik Fotokopisi
💬 Sıkça Sorulan Sorular
Okurlarımızın en çok merak ettiği sorular ve güncel mevzuat yanıtları:
Kendi oturduğumuz evi satın alırsak evde bakım maaşı kesilir mi?
Hayır, ailenin fiilen ikamet ettiği tek mesken için herhangi bir rayiç bedel veya emsal kira hesabı yapılmaz; bu nedenle kiradan kendi evine geçen ailenin maaşı kesilmez.
İkinci ev boş duruyorsa gelir sayılır mı?
Evet, kiraya verilmese dahi boş duran konutların belediyedeki emlak vergisi rayiç bedelinin 240'ta biri (1/240) aylık varsayımsal gelir olarak hane bütçesine ilave edilir.
İkinci evin tapusunu 15 gün içinde bildirmezsem ne ceza uygulanır?
Taşınmazın 15 gün içinde bildirilmemesi durumunda tapu tescil tarihinden itibaren yapılan tüm ödemeler haksız ödeme sayılarak kanuni faiziyle birlikte geri tahsil edilir ve yardım durdurulur.
Miras kalan hisseli evin tamamı mı gelire eklenir?
Hayır, miras kalan evde sadece hak sahibinin tapudaki resmi hisse oranına düşen rayiç bedel miktarı 240'a bölünerek gelire eklenir; diğer mirasçıların hissesi dikkate alınmaz.
Konut kredisi taksitleri hane gelirinden düşülür mü?
Hayır, yürürlükteki mevzuat uyarınca kredi taksitleri veya borç ödemeleri resmi hane gelirinden tenzil edilemez; gelir brüt tahsilat üzerinden hesaplanır.
Maaş Yatış ve Hak Bildirimleri
81 ilin güncel maaş yatış takvimini anında telefonunuza bildirim olarak alın.
Okur Yorumları ve Sorular
0Yorumlar ve yanıtlar yükleniyor...
Bir Soru veya Yorum Gönderin
Sorularınız uzman editörlerimiz tarafından incelenir ve onaylandıktan sonra resmi yanıtıyla birlikte sayfada yayına alınır.