Tarla, Bağ, Bahçe ve Hayvancılık Geliri Evde Bakım Maaşında Nasıl Hesaplanır? (Zirai Kazanç ve ÇKS Rehberi 2026)
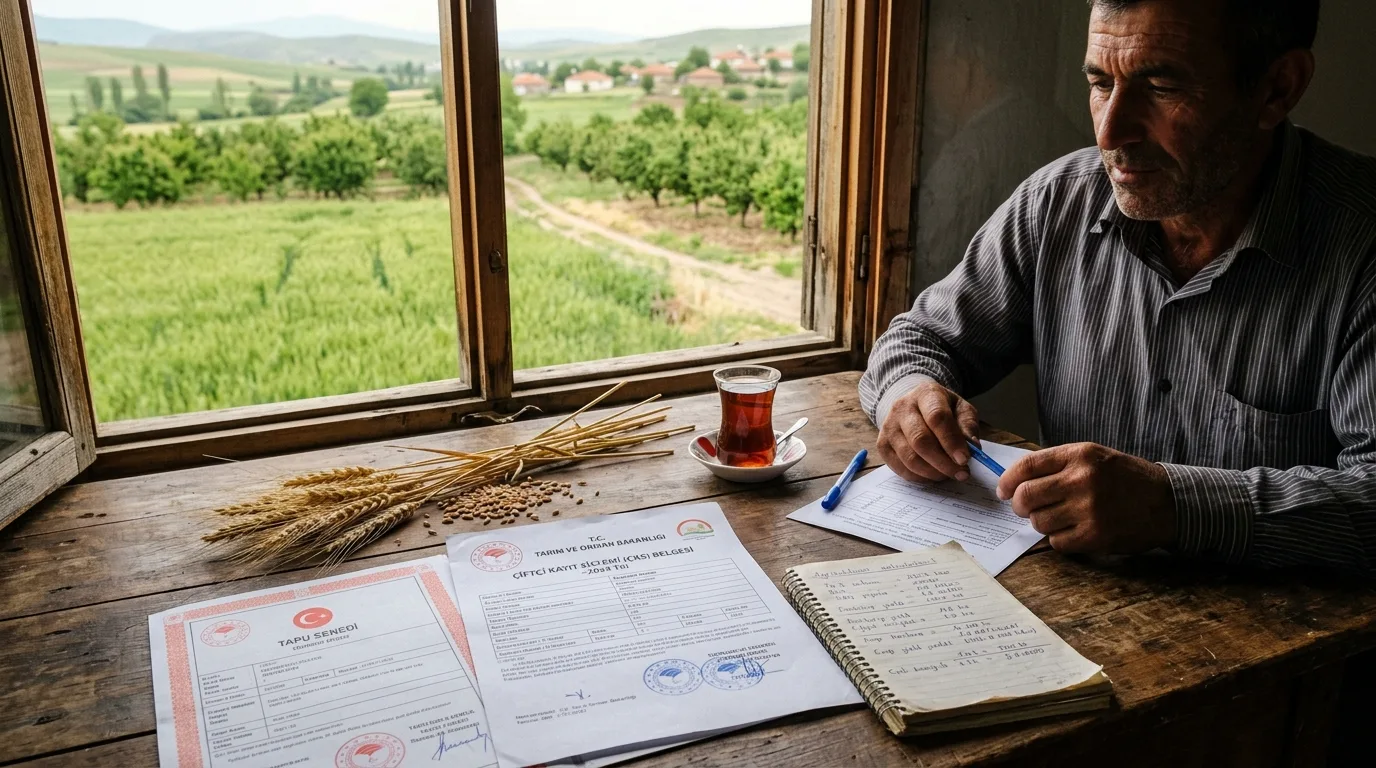
Önemli Ön Bilgilendirme: Üzerine kayıtlı tarla, bağ, bahçe, zeytinlik bulunması veya hayvancılıkla uğraşılması evde bakım maaşı almaya tek başına engel teşkil etmez. Ancak 2828 sayılı Sosyal Hizmetler Kanunu Ek Madde 7 gereğince, hanede ikamet eden bütün bireylerin zirai arazilerinden ve hayvan varlığından elde ettikleri yıllık net kazanç ile Çiftçi Kayıt Sistemi (ÇKS) devlet destekleri toplanarak on ikiye bölünür. Ortaya çıkan aylık zirai gelir payı diğer hane kazançlarına eklenir ve hanedeki kişi sayısına bölündüğünde 2026 yılı yasal gelir tavanı olan 18.736,66 TL sınırını aşmıyorsa evde bakım maaşı kesintisiz ödenir.
İçindekiler
15 Bölüm
- 1. Tarımsal Gelir Tespitinin Mevzuattaki Dayanağı
- 2. İlçe Tarım Müdürlüğü ve Ziraat Odası Tespit Cetvelleri
- 3. ÇKS Destekleri ve Tarımsal Hibelerin Hesaba Katılması
- 4. Büyükbaş ve Küçükbaş Hayvancılık Gelir Hesaplama Formülü
- 5. Hisseli Miras Tarlaları ve Ekilmeyen Kıraç Arazilerin Durumu
- 6. Tarımsal ve Hayvansal Gelir Karşılaştırma Matrisi
- 7. Somut Köy ve Çiftçi Hane Gelir Simülasyonu
- 8. Ekilmeyen Arazi ve Zirai Gelir İtiraz Yol Haritası
- 9. Ekilmeyen Tarla ve Zirai Gelir Düzeltme Dilekçesi Şablonu
- 10. 💬 Sıkça Sorulan Sorular
- └─ Köyde tarlam olması evde bakım maaşımın kesilmesine neden olur mu?
- └─ Ekilmeyen boş tarlaya Sosyal Hizmetler gelir yazar mı?
- └─ Hisseli arazilerde bütün tarlanın geliri mi yazılır?
- └─ Hayvan varlığı sisteme nasıl yansır?
- └─ Traktör veya tarım makineleri hane gelirini etkiler mi?
Tarımsal Gelir Tespitinin Mevzuattaki Dayanağı
Türkiye'de engelli bireylere yönelik evde bakım yardımı tahsis edilirken yalnızca maaş bordrosu ve emekli aylıkları değil, kırsal kesimde veya memleketinde iktisadi faaliyeti olan hanelerin zirai mülkiyetleri de titizlikle incelenmektedir. Engelli Bireylerin Evde Bakım Yardımı Yönetmeliği, hane halkının mülkiyetinde bulunan her türlü tarla, bağ, bahçe, mera, fındıklık, zeytinlik ve nadas arazisini gelir getirici potansiyel varlık olarak tanımlamaktadır.
Sosyal Hizmet Merkezleri (SHM) tarafından yürütülen incelemelerde, Tapu ve Kadastro Bilgi Sistemi (TAKBİS) ile Tarım ve Orman Bakanlığı veri tabanları SOYBİS üzerinden eşleştirilir. Hanede yaşayan kişilerin TC kimlik numaraları taranarak mülkiyetlerindeki arazilerin yüzölçümleri, vasıfları (kuru tarım, sulu tarım, dikili tarım), hisse oranları ve sistemde kayıtlı hayvan sayıları listelenir. Bu bilgiler doğrultusunda ailenin köyde bizzat ikamet edip etmediğine bakılmaksızın, mülkiyetten kaynaklanan zirai kazanç tespit edilir.
İlçe Tarım Müdürlüğü ve Ziraat Odası Tespit Cetvelleri
Zirai kazancın hesaplanmasında keyfi tahminler veya piyasadaki anlık fiyat dalgalanmaları değil, resmi kurumlar tarafından her yıl tanzim edilen ilçe bazlı Zirai Gelir Tespit Cetvelleri esas alınır. İlçe Tarım ve Orman Müdürlükleri ile Ziraat Odaları her yıl o bölgenin iklim koşullarına, sulama imkanlarına ve toprak verimliliğine göre dekar başına ortalama ürün rekoltesini ve net kâr marjını ilan eder.
Örnek vermek gerekirse; bir ilçede buğday ekili kuru tarım arazisi için dekar başına net yıllık kâr 1.200 TL olarak belirlenmişken, sulu tarım arazisinde mısır veya ayçiçeği için bu tutar dekar başına 2.500 TL olabilmektedir. Zeytinlik veya fındıklık gibi dikili tarım arazilerinde ise ağaç sayısı veya dekar başına ürün verimi baz alınarak ağaç başına ya da dekar başına resmi net kâr katsayısı uygulanır. Sosyal hizmet uzmanları, tapudaki metrekare miktarını ilgili ürünün ilçe resmi katsayısıyla çarparak hanenin yıllık zirai gelirini matematiksel olarak hesaplar.
ÇKS Destekleri ve Tarımsal Hibelerin Hesaba Katılması
Tarımsal üretim yapan üreticilerin faydalandığı Çiftçi Kayıt Sistemi (ÇKS) kapsamında ödenen devlet desteklemeleri, evde bakım maaşı gelir testinde doğrudan dikkate alınan kalemler arasındadır. Tarım ve Orman Bakanlığı tarafından üreticilere ödenen mazot ve gübre desteği, fark ödemesi (prim desteği), sertifikalı tohum kullanım desteği ve buzağı/kuzu desteklemeleri hanenin yıllık nakit girdisi sayılır.
Bir takvim yılı içerisinde hanedeki üreticinin Ziraat Bankası hesabına aktarılan tüm ÇKS destek tutarları toplanır ve on ikiye bölünerek her aya düşen ortalama hibe geliri bulunur. Bu aylık hibe payı, araziden elde edilen net ürün kazancına ilave edilir. Desteklemelerin çiftçilik faaliyet giderlerini karşılamak amacıyla verildiği yönündeki itirazlar idare tarafından kural olarak kabul edilmemekte; brüt destek tutarı resmi gelir tablosuna kaydedilmektedir.
Büyükbaş ve Küçükbaş Hayvancılık Gelir Hesaplama Formülü
Kırsal alanlarda veya hane avlusunda yürütülen hayvancılık faaliyetleri, TÜRKVET (Hayvan Kayıt Sistemi) kayıtları taranarak incelenir. Hanede yaşayan bireylerin üzerine kayıtlı büyükbaş (süt ineği, besi sığırı, düve) ve küçükbaş (koyun, keçi) hayvanlar resmi gelir kalemidir.
Hayvan başına yıllık net getiri hesabında Bakanlık ve Ziraat Odası normları kullanılır:
Süt sığırcılığında, hayvanın laktasyon periyodundaki yıllık ortalama süt verimi ve doğurduğu buzağının piyasa değeri toplanır; bu tutardan yıllık ortalama yem, veteriner ve bakım masrafları tenzil edilerek hayvan başına yıllık net gelir çıkarılır. Besi sığırcılığında ise yıllık canlı ağırlık artışı üzerinden net et geliri hesaplanır. Küçükbaş hayvancılıkta ise süt, yün ve kuzu satışı üzerinden belirlenen yıllık net katsayı uygulanır. Elde edilen tüm yıllık hayvancılık kârı toplanarak on ikiye bölünür ve aylık hane gelirine yansıtılır.
Hisseli Miras Tarlaları ve Ekilmeyen Kıraç Arazilerin Durumu
Evde bakım yardımı alan ailelerin en büyük mağduriyet yaşadığı noktalardan biri, memlekette dededen veya babadan intikal etmiş, onlarca mirasçısı bulunan ve fiilen hiç ekilmeyen hisseli kıraç arazilerdir. TAKBİS sorgulamasında engellinin veya bakıcının üzerinde tapu hissesi göründüğünde, idare otomatik olarak oradan gelir elde edildiği varsayımıyla hareket edebilmektedir.
Ancak hukuki ve fiili gerçeklik farklıdır: Hisseli arazilerde hak sahibinin payı tapudaki hisse oranı kadardır (örneğin 10 dönümlük tarlada 1/8 hisse varsa hak sahibine 1,25 dönüm düşer). Eğer arazi kıraç, susuz, taşlık olduğu için yıllardır ekilmiyorsa veya mirasçılar arasındaki ihtilaf sebebiyle boş duruyorsa, vatandaşın kesinlikle bunu belgelemesi gerekir. Köy veya mahalle muhtarından alınacak onaylı durum tespit yazısı ve İlçe Tarım Müdürlüğü'nden alınacak "Bahse konu parselde ÇKS kaydı ve tarımsal üretim bulunmamaktadır" ibareli resmi yazı heyete sunulduğunda, ekilmeyen arazi için haneye gelir tahakkuk ettirilmesi engellenir.
Tarımsal ve Hayvansal Gelir Karşılaştırma Matrisi
Aşağıdaki semantik tabloda tarımsal ve hayvansal faaliyetlerin evde bakım yardımı gelir testindeki hesabı, resmi belge kaynakları ve aylık gelire dönüşüm kuralları özetlenmiştir:
| Zirai Faaliyet Türü | Resmi Tespit Kaynağı | Gelir Hesaplama Yöntemi | Aylık Gelire Yansıtma | Maaşa Etki Düzeyi |
|---|---|---|---|---|
| Kuru Tarım (Buğday / Arpa) | İlçe Tarım & Ziraat Odası | Dekar × İlçe Kuru Tarım Kârı | Yıllık Kâr / 12 Ay | Geniş arazilerde sınırı aşabilir. |
| Sulu Tarım (Mısır / Sebze) | ÇKS & İlçe Tarım Normu | Dekar × İlçe Sulu Tarım Kârı | Yıllık Kâr / 12 Ay | Yüksek getiri nedeniyle riskli. |
| Dikili Tarım (Fındık / Zeytin) | Ziraat Odası Rekolte Cetveli | Ağaç Sayısı veya Dekar Rayici | Yıllık Net Hasat / 12 Ay | Hasat döneminde beyan zorunlu. |
| Süt Sığırcılığı (Büyükbaş) | TÜRKVET & İlçe Tarım | Hayvan Başı Net Süt + Buzağı Kârı | Yıllık Kâr / 12 Ay | 3 ve üzeri inekte dikkat gerektirir. |
| Küçükbaş Hayvancılık | TÜRKVET Kayıtları | Koyun/Keçi Başı Net Yıllık Kâr | Yıllık Kâr / 12 Ay | Sürü büyüklüğüne göre orantılı. |
| Ekilmeyen Hisseli Kıraç Tarla | Muhtarlık & İlçe Tarım Yazısı | Üretim Yoksa Gelir: 0 TL | 0 TL Olarak Tescil Edilir | Belgelenirse maaşı kesmez. |
Somut Köy ve Çiftçi Hane Gelir Simülasyonu
Zirai gelir hesabının hane kişi başı limitine etkisini somutlaştırmak için 2026 yılı kıstaslarına uygun bir simülasyon gerçekleştirelim:
Örnek Aile Yapısı: Köyde ikamet eden 4 kişilik bir aile (engelli dede, anne, baba ve 1 çocuk). Babanın üzerine kayıtlı 30 dekar susuz buğday tarlası, TÜRKVET sistemine kayıtlı 3 adet sağmal süt ineği bulunmaktadır. Hanede maaşlı çalışan veya emekli bulunmamaktadır.
1. Adım - Tarla Gelirinin Hesaplanması:
İlçe Tarım Müdürlüğü kuru buğday arazisi için dekar başına yıllık net kârı 1.200 TL olarak ilan etmiştir. 30 dekar × 1.200 TL = 36.000 TL yıllık tarla net kârıdır.
2. Adım - Hayvancılık Gelirinin Hesaplanması:
İlçe normlarına göre 1 adet sağmal süt ineğinin yıllık net süt ve buzağı getirisi masraflar düşüldükten sonra 24.000 TL'dir. 3 adet inek × 24.000 TL = 72.000 TL yıllık hayvancılık net kazancıdır.
3. Adım - ÇKS Desteklerinin Hesaplanması:
Tarlalar ve hayvanlar için yılda toplam 16.000 TL mazot, gübre ve buzağı desteği tahsil edilmiştir.
4. Adım - Toplam Yıllık ve Aylık Hane Geliri:
Yıllık Tarla (36.000 TL) + Yıllık Hayvancılık (72.000 TL) + Yıllık ÇKS (16.000 TL) = 124.000 TL toplam yıllık zirai kazançtır. Bu tutarın aylık ortalaması: 124.000 TL / 12 ay = 10.333,33 TL aylık toplam hane geliridir.
5. Adım - Kişi Başına Düşen Gelir ve Yasal Sınır Kıyası:
10.333,33 TL / 4 kişi = 2.583,33 TL kişi başına düşen aylık net gelirdir. 2026 yılı için belirlenen kişi başı tavan sınır 18.736,66 TL olduğundan, aile tarımsal faaliyet yürütmesine ve hayvanları olmasına rağmen yasal sınırın çok altında kalmaktadır ve evde bakım maaşı kesilmez. Ayrıntılı hesaplama cetveline ulaşmak için evde bakım maaşı gelir sınırı hesaplama sayfamızı ziyaret edebilirsiniz. Hangi hatalı durumlarda maaşın durdurulabileceğini öğrenmek için evde bakım maaşı neden kesilir kılavuzunu inceleyebilirsiniz.
Ekilmeyen Arazi ve Zirai Gelir İtiraz Yol Haritası
İdarenin sisteme bakarak ekilmeyen tarlalardan dolayı yüksek hayali gelir hesaplaması durumunda şu adımlar izlenmelidir:
İlk adımda, taşınmazın bulunduğu köy muhtarlığına müracaat edilerek arazinin fiilen ekilmediğini, kıraç/susuz olduğunu ve aileye herhangi bir gelir sağlamadığını belirten mühürlü Muhtarlık Tespit Tutanağı alınır.
İkinci adımda, İlçe Tarım ve Orman Müdürlüğü'ne dilekçe verilerek ilgili ada/parsel numaralı taşınmaz üzerinde aktif ÇKS kaydı veya tarımsal destekleme bulunmadığına dair resmi yazı talep edilir.
Üçüncü adımda, toplanan bu resmi belgeler aşağıdaki dilekçe ekine konularak Sosyal Hizmet Merkezi Müdürlüğü'ne teslim edilir ve heyetin gelir dosyasını Zirai Gelir: 0 TL olarak düzeltmesi talep edilir.
Ekilmeyen Tarla ve Zirai Gelir Düzeltme Dilekçesi Şablonu
Aşağıdaki resmi başvuru dilekçesi, üzerinde atıl veya hisseli arazi bulunan hak sahiplerinin hane gelir dosyasını düzelttirmeleri için hazırlanmıştır:
AİLE VE SOSYAL HİZMETLER İL MÜDÜRLÜĞÜNE
([İlçe Adı] Sosyal Hizmet Merkezi Müdürlüğü Kanalıyla)

BAŞVURUDA BULUNAN (BAKICI) : [Adınız Soyadınız] - T.C. Kimlik No: [Numaranız]
BAKILAN ENGELLİ BİREY       : [Engelli Bireyin Adı Soyadı] - T.C. Kimlik No: [Numarası]
İKAMETGAH ADRESİ             : [Açık İkametgah Adresiniz]
İLETİŞİM NUMARASI           : [Telefon Numaranız]
KONU                        : Zirai Arazi Gelir Kaydının Düzeltilmesi ve Ekilmeyen Taşınmaz Gelirinin Dosyadan Çıkarılması Talebidir.

AÇIKLAMALAR :

1- Müdürlüğünüz bünyesinde kayıtlı [Engelli Bireyin Adı] isimli engelli yakınıma fiilen bakım vermem sebebiyle tarafıma 2828 sayılı Sosyal Hizmetler Kanunu Ek 7. maddesi kapsamında evde bakım yardımı ödenmektedir.

2- Müdürlüğünüz sosyal inceleme dosyalarında üzerime / hanede ikamet eden [Kişinin Adı]'na kayıtlı bulunan [İl, İlçe, Köy Adı, Ada No, Parsel No] sayılı taşınmaz için varsayımsal zirai gelir tahakkuk ettirildiği öğrenilmiştir.

3- Bahse konu taşınmaz hisseli miras arazisi olup kıraç ve taşlık niteliktedir; sulama imkanı bulunmamakta ve uzun yıllardır hiçbir tarımsal üretim yapılmamaktadır. Ekte sunduğum İlçe Tarım ve Orman Müdürlüğü yazısında açıkça belirtildiği üzere söz konusu parsel için hiçbir ÇKS kaydı veya devlet desteği bulunmamaktadır. Köy Muhtarlığı mühürlü durum tespit yazısı da arazinin ekilmediğini tevsik etmektedir.

4- Fiilen hiçbir gelir getirmeyen bu arazinin hane gelir hesabından çıkarılarak, hane kişi başı net gelir tespitimizin güncellenmesini ve evde bakım yardımımın kesintiye uğramaksızın ödenmeye devam etmesini saygılarımla arz ve talep ederim. [Tarih]

Başvuruda Bulunan (Bakıcı)
İmza: [Adınız Soyadınız]

Ekler:
1- İlçe Tarım ve Orman Müdürlüğü ÇKS Kayıtsızlık Yazısı
2- Köy / Mahalle Muhtarlığı Onaylı Durum Tespit Tutanağı
3- Tapu Senedi veya Hisse Belgesi Sureti
4- Kimlik Fotokopisi
💬 Sıkça Sorulan Sorular
Okurlarımızın en çok merak ettiği sorular ve güncel mevzuat yanıtları:
Köyde tarlam olması evde bakım maaşımın kesilmesine neden olur mu?
Hayır, yalnızca tarla sahibi olmak maaşı kesmez. Tarladan elde edilen yıllık net kazanç ile ÇKS desteklerinin aylık ortalaması hane kişi sayısına bölündüğünde 2026 yılı için 18.736,66 TL sınırını geçmiyorsa maaş devam eder.
Ekilmeyen boş tarlaya Sosyal Hizmetler gelir yazar mı?
Sistemde tapu kaydı görüldüğü için heyet başlangıçta varsayımsal ürün kârı ekleyebilir. Ancak muhtarlıktan ve İlçe Tarım Müdürlüğü'nden arazinin ekilmediğine dair yazı getirilirse bu gelir sıfırlanır.
Hisseli arazilerde bütün tarlanın geliri mi yazılır?
Hayır, sadece tapuda adınıza kayıtlı olan hisse oranına (örneğin 1/4 veya 1/8 pay) tekabül eden metrekare miktarı üzerinden hesaplama yapılır; diğer hissedarların payı gelire dahil edilmez.
Hayvan varlığı sisteme nasıl yansır?
Tarım ve Orman Bakanlığı'nın TÜRKVET kayıtlarındaki hayvan sayısı SOYBİS ekranına otomatik düşer ve hayvan başına resmi yıllık net kâr katsayısı üzerinden aylık gelir belirlenir.
Traktör veya tarım makineleri hane gelirini etkiler mi?
Traktör bir üretim aracıdır; tek başına doğrudan gelir sayılmaz ancak ticari amaçla başkalarının tarlasını sürmek veya nakliyecilik yapmak için kullanılıyorsa oradan elde edilen kazanç hane gelirine dahil edilir.
Maaş Yatış ve Hak Bildirimleri
81 ilin güncel maaş yatış takvimini anında telefonunuza bildirim olarak alın.
Okur Yorumları ve Sorular
0Yorumlar ve yanıtlar yükleniyor...
Bir Soru veya Yorum Gönderin
Sorularınız uzman editörlerimiz tarafından incelenir ve onaylandıktan sonra resmi yanıtıyla birlikte sayfada yayına alınır.