Engellilere ve Bakım Maaşı Alanlara Kredi Veren Bankalar 2026: Şartlar ve Başvuru
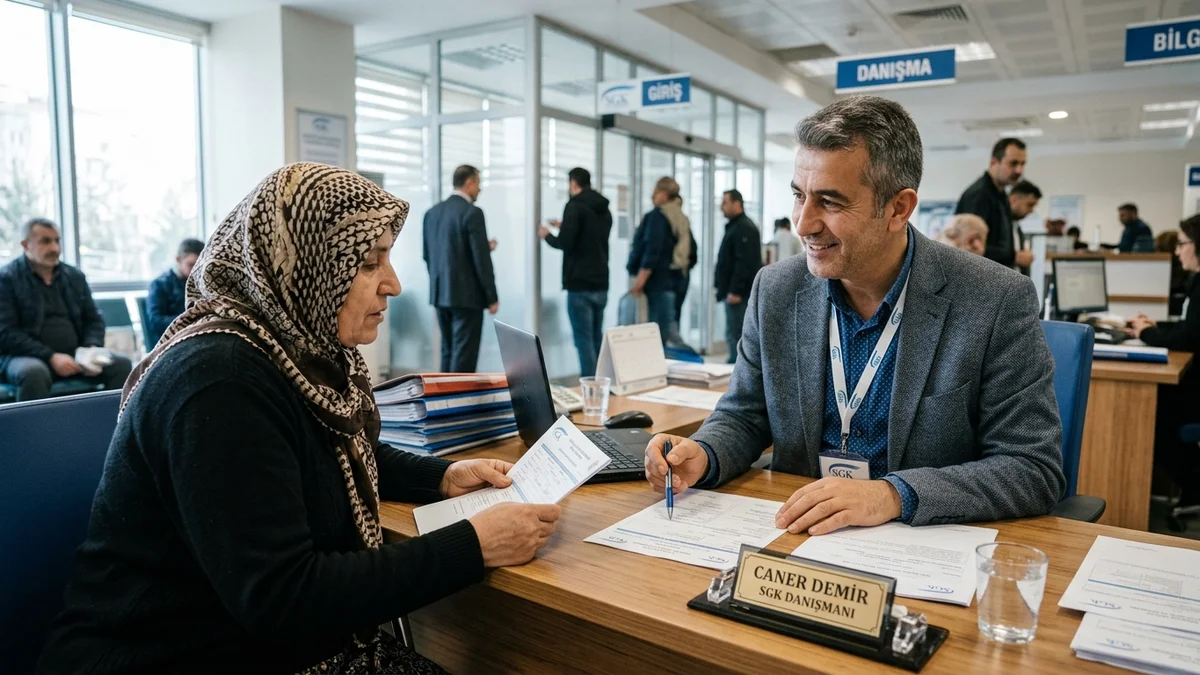
Engelli bireylerin toplumsal yaşama tam ve eşit katılım sağlaması ve aile ortamında bakımlarının sürdürülebilmesi amacıyla sağlanan sosyal destekler, 2026 yılında milyonlarca ailenin en temel ekonomik dayanağını oluşturmaktadır. Ağır engelli veya tam bağımlı aile bireyine fiilen bakan vatandaşlarımıza bağlanan evde bakım yardımı ile engelli bireyin kendisine tahsis edilen 2022 engelli aylığı, hanelere her ay düzenli bir kamusal nakit akışı sağlamaktadır. Ancak medikal cihaz alımları, ortopedik yatak ve tekerlekli sandalye temini, ev içi erişilebilirlik tadilatları veya ani gelişen tedavi masrafları söz konusu olduğunda, engellilere ve bakım maaşı alanlara kredi veren bankaların şartları ve başvuru kuralları hayati bir araştırma konusu haline gelmektedir.
İçindekiler
14 Bölüm
- 1. Evde Bakım Maaşının Yasal Çerçevesi ve Haczedilemezlik Güvencesi
- 2. Bankaların Kredi Tahsis Politikası ve Kurumsal Değerlendirme
- 3. Hane Geliri Sınırı ve Maaşın Kesilme Riski Simülasyonu
- 4. Banka Karşılaştırma Matrisi ve Finansal Kriterler
- 5. Sosyal Hizmet Merkezi Heyet ve Ev Ziyareti Denetim Krokisi
- 6. Banka Blokesine Karşı Resmi İhtarname Taslağı
- 7. Adım Adım Başvuru Süreci ve Evrak Hazırlığı
- 8. Haksız Bloke ve Maaş Kesintisine Karşı Hukuki Haklar
- 9. 💬 Sıkça Sorulan Sorular
- └─ Evde bakım maaşı alan bir birey bankadan kredi çektiğinde maaşı kesilir mi?
- └─ Banka evde bakım maaşı hesabına kredi borcu nedeniyle bloke koyabilir mi?
- └─ Bakım maaşı alanlar için kamu bankaları ile özel bankalar arasındaki temel fark nedir?
- └─ Evde bakım maaşı alan kişi başka birine banka kredisinde kefil olabilir mi?
- └─ Kredi başvurusu için Aile ve Sosyal Hizmetler Bakanlığı'ndan hangi belge alınmalıdır?
Bankacılık sektörü, kredi tahsis ve risk yönetimi süreçlerini 5411 sayılı Bankacılık Kanunu ve Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından yayımlanan yönetmelikler çerçevesinde yürütür. Sosyal devlet ilkesi gereğince sağlanan yardımların hukuki vasfı ile bankaların ticari alacaklarını güvenceye alma refleksi arasındaki hassas yasal denge, bakım maaşı alanların kredi onay süreçlerinde belirleyici olmaktadır. Bu kapsamlı rehberde; evde bakım yardımının yasal statüsünü, kamu ve özel bankaların kredi tahsis kurallarını, hane geliri risk simülasyonunu, maaş kesilme tehlikelerini, yasal haciz yasaklarını, noter ihtarname taslaklarını ve başvuru basamaklarını bütün detaylarıyla açıklıyoruz.
Evde Bakım Maaşının Yasal Çerçevesi ve Haczedilemezlik Güvencesi
Evde bakım yardımı, 2828 sayılı Sosyal Hizmetler Kanunu'nun Ek 7. maddesi hükmü uyarınca; her ne ad altında olursa olsun her türlü gelirler toplamı esas alınmak suretiyle hane içinde kişi başına düşen ortalama aylık gelir tutarı asgari ücretin aylık net tutarının üçte ikisinden (2/3) az olan muhtaç engellilere sağlanan bir kamusal sosyal yardım modelidir. Bu ödeme, 4857 sayılı İş Kanunu anlamında işçi-işveren ilişkisine dayanan bir ücret geliri olmadığı gibi, 5510 sayılı Kanun kapsamında prim ödenerek hak kazanılmış bir emekli aylığı da değildir.
Sosyal devlet ilkesinin bir tezahürü olarak kanun koyucu, engelli bireyin ve ona bakım veren akrabasının asgari insani yaşam standardını garanti altına almak amacıyla bakım aylıklarını mutlak koruma altına almıştır. 2004 sayılı İcra ve İflas Kanunu (İİK)'nun 82. maddesinin birinci fıkrasının 5. bendi ve 5510 sayılı Kanun'un 93. maddesi gereğince, kamu kurumları tarafından muhtaçlık, yardım veya nafaka amacıyla ödenen aylıklar kesin surette haczedilemez. Bankaların kredi kullandırırken tereddüt yaşamasının en temel hukuki gerekçesi de budur: Borçlu taksitleri ödemediği takdirde, bankanın icra müdürlüğü aracılığıyla bu hesaba haciz veya maaş kesintisi koydurması kanunen imkansızdır.
Bankaların evde bakım aylığını resmi gelir kabul edip etmediğine dair güncel bankacılık simülasyonu, faiz oranları ve kredi tahsis şartları için nakit.tr'nin bakım maaşı kredi değerlendirme rehberini inceleyebilirsiniz.
Bankaların Kredi Tahsis Politikası ve Kurumsal Değerlendirme
Türkiye'de bankacılık faaliyetlerini yürüten kamu mevduat bankaları, özel sermayeli bankalar ve katılım finans kurumları, evde bakım maaşı alan bireylerin kredi taleplerine farklı kurumsal pencerelerden yaklaşmaktadır:
Kamu Sermayeli Bankalar (Ziraat Bankası, Halkbank, VakıfBank): Evde bakım ödemeleri büyük oranda T.C. Ziraat Bankası nezdindeki vadesiz mevduat hesaplarına aktarılmaktadır. Bu durum Ziraat Bankası'na, başvuru sahibinin nakit akışını ve maaş devamlılığını kendi veri tabanında anlık olarak teyit etme imkanı sunar. Ziraat Bankası, maaş müşterisi olan bakım verene 25.000 TL ile 50.000 TL arasındaki temel tüketici ihtiyaç kredilerini diğer bankalara kıyasla çok daha düşük bürokrasiyle tahsis edebilmektedir. VakıfBank ve Halkbank ise özellikle hanede sigortalı çalışan ikinci bir bireyin varlığı durumunda dosyayı hızla onaylamaktadır.
Özel Mevduat Bankaları (İş Bankası, Akbank, Garanti BBVA, Yapı Kredi, QNB): Özel bankaların merkezi kredi skorlama algoritmaları, SGK hizmet dökümü (4A, 4B, 4C tescili) veya onaylı vergi levhası bulunmayan müracaatları ilk aşamada riskli olarak etiketleyebilir. Özel bankalarda kredi onay şansını artırmak için hanede memur ya da düzenli maaşlı çalışan bir aile ferdinin kefil gösterilmesi ya da tapulu bir taşınmazın teminat olarak sunulması gerekebilmektedir.
PTT ve Anlaşmalı Finans Kuruluşları: Sosyal yardımlarını PTT şubelerinden veya PTT Kart üzerinden çeken vatandaşlarımız için Aktif Bank iş birliğiyle sağlanan N Kolay tüketici finansmanı programları uygulanmaktadır. PTT şubelerinden doğrudan doldurulan formlarla işlem yapılabilmekte, kredi tahsisinde PTT hesabı üzerindeki düzenli ödeme kaydı esas alınmaktadır.
Hane Geliri Sınırı ve Maaşın Kesilme Riski Simülasyonu
Bakım maaşı alan ailelerin en çok endişe ettiği konu, bankadan kredi kullanmanın Aile ve Sosyal Hizmetler Bakanlığı denetimlerinde maaşın kesilmesine yol açıp açmayacağıdır. 2828 sayılı Kanun Ek 7. maddesi ve ilgili Evde Bakım Hizmeti Yönetmeliği uyarınca, bakım aylığının bağlanması ve devamı için hanede kişi başına düşen aylık gelirin net asgari ücretin üçte ikisinden (2/3) az olması zorunludur.
Hukuki açıdan kredi bir gelir değil, geri ödenmesi zorunlu bir borçlanmadır. Bu nedenle kredi çekilen ay hesaba yatan para gelir sayılmaz. Ancak çekilen krediyle haneye kayıtlı bir motorlu araç veya gayrimenkul satın alındığında ya da kredi parası vadeli mevduata yatırılarak faiz/getiri elde edildiğinde bu durum Sosyal Hizmet Merkezi heyetinin dikkatini çeker. Hane geliri eşikleri ve kişi başı muhtaçlık kriterlerini ayrıntılı hesaplamak için evde bakım maaşı hesaplama robotu sayfamızdan destek alabilirsiniz.
| Hane Büyüklüğü (Kişi Sayısı) | Kişi Başı Yasal Gelir Sınırı (Net Asgari Ücretin 2/3'ü) | Hanenin Azami Toplam Net Gelir Tavanı | Kredi Çekiminde Risk Durumu |
|---|---|---|---|
| 2 Kişilik Hane | Yasal Eşik Tutarı | 2 Katı Tavan | Yüksek Risk (Ek mal varlığı sınırı aşabilir) |
| 3 Kişilik Hane | Yasal Eşik Tutarı | 3 Katı Tavan | Orta Risk (Krediyle alınan araç denetime tabidir) |
| 4 Kişilik Hane | Yasal Eşik Tutarı | 4 Katı Tavan | Düşük Risk (İhtiyaç kredisi harcamaları sınırı aşmaz) |
| 5 Kişi ve Üzeri Hane | Yasal Eşik Tutarı | 5 Katı Tavan | Güvenli Alan (Kişi başı pay geniş olduğundan kesilme riski minimumdur) |
Banka Karşılaştırma Matrisi ve Finansal Kriterler
Evde bakım aylığı ve engelli aylığı alan bireylere yönelik bankacılık ürünlerinin güncel karşılaştırması aşağıdaki tabloda yer almaktadır:
| Banka / Kurum | Kredi Paketi | Bakım Aylığı Kabul Oranı | Ortalama Vade Seçeneği | Findeks Kredi Notu Beklentisi | Gerekli Ek Teminat |
|---|---|---|---|---|---|
| Ziraat Bankası | Sosyal Destek Tüketici Kredisi | Yüksek (Maaş müşterisi ise) | 12 - 36 Ay | 1.250 Puan ve Üzeri | Genellikle kefilsiz |
| VakıfBank | İhtiyaç Kredisi Kampanyası | Orta (Ek gelir teyidi ile) | 12 - 36 Ay | 1.300 Puan ve Üzeri | Hane içi bordrolu gelir |
| Halkbank | Engelsiz Destek Kredisi | Yüksek (Şube değerlendirmesi) | 12 - 36 Ay | 1.280 Puan ve Üzeri | Gerektiğinde 1 kefil |
| PTT / Aktif Bank | N Kolay Tüketici Kredisi | Yüksek (Posta çeki müşterisi) | 12 - 36 Ay | 1.150 Puan ve Üzeri | Kefilsiz doğrudan tahsis |
| Garanti BBVA | Bireysel İhtiyaç Kredisi | Düşük (Tek başına yetersiz) | 12 - 36 Ay | 1.450 Puan ve Üzeri | Sigortalı çalışan kefil |
| İş Bankası | Geleneksel Tüketici Finansmanı | Düşük (Ek bordro aranır) | 12 - 36 Ay | 1.400 Puan ve Üzeri | Ek gelir belgesi |
Sosyal Hizmet Merkezi Heyet ve Ev Ziyareti Denetim Krokisi
Aile ve Sosyal Hizmetler Bakanlığı il ve ilçe müdürlüklerine bağlı Sosyal Hizmet Merkezleri (SHM), evde bakım yardımı alan haneleri belirli periyotlarla (genellikle yılda en az bir defa veya ihbar/sistem uyarıları üzerine) evinde ziyaret etmektedir. Bu denetimlerde heyetin odaklandığı 4 temel inceleme kriteri bulunmaktadır:
Engelli Bireyin Fiili Bakım Durumu: Heyetin ilk baktığı husus, engelli vatandaşımızın temizliği, beslenmesi, sağlık kontrolleri ve fiziksel yaşam şartlarıdır. Kredi çekilmiş olması bu bakımın aksamasına yol açmamış olmalıdır.
Hanedeki Eşya ve Mal Varlığı Değişimi: Denetim heyeti hanedeki belirgin lüks tüketim emarelerini tutanağa bağlar. Kredi çekilerek alınan ev tadilatı, medikal yatak veya akülü tekerlekli sandalye gibi harcamalar engellinin yararına olduğu için heyet nezdinde olumlu değerlendirilir.
Bankacılık Veri Entegrasyonu (SOYBİS Kontrolleri): Sosyal Yardım Bilgi Sistemi (SOYBİS), MERNİS, Tapu Kadastro (TAKBİS) ve Gelir İdaresi verilerini anlık tarar. Banka hesabında çekilen krediden arta kalan yüksek miktarlı mevduatın uzun süre tutulması durumunda sistem risk uyarısı verebilir. Bu nedenle kredi parasının amaçlanan harcamalarda kullanıldığının fatura ve dekontlarla belgelenmesi hayati önemdedir.
Hane Nüfusu ve İkametgah Uyumu: Hanede fiilen yaşayan kişi sayısı ile MERNİS kayıtlarının birebir uyuşması şarttır. Haneden ayrılan veya haneye yeni katılan bireyler derhal 15 gün içinde SHM'ye bildirilmelidir. Aksi takdirde yersiz ödeme iddialarıyla geriye dönük faizli borç çıkarma riski doğar.
Banka Blokesine Karşı Resmi İhtarname Taslağı
Kredi taksiti geciktiğinde bankanın bakım maaşı hesabına kanunsuz şekilde bloke koyması durumunda, noter kanalıyla veya iadeli taahhütlü posta ile banka şubesine tebliğ edilecek örnek ihtarname metni aşağıdadır:
İHTARNAME

İHTAR EDEN: (Adı, Soyadı, T.C. Kimlik No, Adres)
MUHATAP: .................... Bankası A.Ş. .................... Şubesi Müdürlüğü

KONU: 2828 Sayılı Kanun Ek 7. Maddesi ve 2004 Sayılı İcra ve İflas Kanunu 82. Maddesi Gereğince Haczedilemez Nitelikteki Evde Bakım Aylığı Hesabına Konulan Hukuka Aykırı Blokenin Kaldırılması ve Kesintilerin İadesi Talebidir.

AÇIKLAMALAR:
1. Bankanız nezdinde bulunan TR.......................................... IBAN numaralı vadesiz mevduat hesabıma, Aile ve Sosyal Hizmetler Bakanlığı tarafından ağır engelli yakınıma fiilen bakmam sebebiyle Evde Bakım Yardımı ödenmektedir.

2. Bankanızdan kullandığım tüketici kredisi borcunun ödenemediği gerekçesiyle, söz konusu yardım hesabıma ................ tarihinde tek taraflı olarak bloke konulmuş ve hesaba yatan bakım aylığımın tamamı uhdenize aktarılmıştır.

3. 2004 sayılı İcra ve İflas Kanunu'nun 82. maddesi ile 5510 sayılı Kanun'un 93. maddesi amir hükümleri uyarınca muhtaçlık ve bakım amacıyla ödenen aylıklar haczedilemez, takas ve mahsup edilemez. Yargıtay Hukuk Genel Kurulu'nun yerleşik içtihatları doğrultusunda, sözleşme başlangıcında alınan genel virman muvafakatnameleri sosyal yardımların haczedilemezliği kuralını geçersiz kılamaz.

4. Ağır engelli bireyin beslenme ve ilaç ihtiyaçlarını karşılayan bu yardımın bloke edilmesi anayasal yaşam hakkını ihlal etmektedir.

SONUÇ VE İSTEM:
Hesabımdaki tüm blokelerin derhal kaldırılmasını, haksız kesilen meblağın hesabıma iadesini, aksi halde BDDK ve Tüketici Hakem Heyeti nezdinde yasal haklarımı kullanacağımı ihtaren bildiririm. .../.../2026

İhtar Eden:
İmza:
Adım Adım Başvuru Süreci ve Evrak Hazırlığı
Kredi başvurusunda bulunacak engelli yakını veya bakım verenin başvuru sürecini hatasız yürütmesi için şu adımları izlemesi gerekmektedir:
Evrakların Eksiksiz Toplanması: e-Devlet Kapısı üzerinden Aile ve Sosyal Hizmetler Bakanlığı sisteminden barkodlu "Engelli Evde Bakım Ödeme Bilgileri" belgesi alınmalıdır. Bu belge, ödemenin geriye dönük 12 ay boyunca kesintisiz yattığını ispatlar. Ayrıca güncel ikametgah belgesi ve nüfus cüzdanı fotokopisi hazır bulundurulmalıdır.
Maaşın Yattığı Şubeye Şahsen Başvuru: İnternet veya SMS üzerinden yapılan ön başvurular merkezi skorlama sistemine takılarak otomatik ret alabilir. Başvurunun mutlaka maaş hesabının bulunduğu fiziksel banka şubesine gidilerek bireysel portföy yöneticisiyle yüz yüze yapılması gerekir. Müşteri temsilcisine gelir türünün "kamusal sosyal destek" olduğu belirtilmeli ve manuel dosya açılması talep edilmelidir.
Sözleşme Maddelerinin Denetimi: Kredi onaylandığında imzalatılacak belgelerde hayat sigortası prim tutarı ve hesap işletim masrafları kontrol edilmelidir. 6502 sayılı Tüketicinin Korunması Hakkında Kanun uyarınca, tüketicinin açık yazılı onayı olmaksızın zorunlu olmayan ek yan sigorta ve paketlerin dayatılması yasaktır.
Haksız Bloke ve Maaş Kesintisine Karşı Hukuki Haklar
Kredi taksitleri geciktiğinde bazı bankalar, bakım maaşının yattığı hesaba bloke koyarak paranın çekilmesini engellemeye çalışmaktadır. Yargıtay Hukuk Genel Kurulu'nun yerleşik içtihatlarına göre, tüketici kredi sözleşmesini imzalarken "hesabımdaki her türlü haktan takas ve mahsup yapılabilir" şeklinde bir taahhüt vermiş olsa dahi, bu şart borçlunun asgari yaşam hakkını ortadan kaldıran sosyal yardım aylıkları için uygulanamaz.
Hesabına haksız bloke konulan vatandaşlarımız derhal banka şubesine yazılı ihtarname sunmalı, blokeyi kaldırmayan banka aleyhine ise Türkiye Bankalar Birliği Tüketici Hakem Heyeti veya ikamet edilen ilçedeki Tüketici Hakem Heyeti Başkanlığı'na başvurmalıdır. İlgili ödeme takvimleri ve yasal gelişmeler için evde bakım maaşı yatan iller güncel listesi sayfamızı takip edebilirsiniz.
💬 Sıkça Sorulan Sorular
Okurlarımızın en çok merak ettiği sorular ve güncel mevzuat yanıtları:
Evde bakım maaşı alan bir birey bankadan kredi çektiğinde maaşı kesilir mi?
Bankadan tüketici, ihtiyaç veya konut kredisi kullanmış olmak tek başına evde bakım maaşının kesilmesine hukuken gerekçe oluşturmaz. Kredi bir gelir değil, geri ödenmesi gereken bir borçlanmadır. Ancak çekilen krediyle haneye kayıtlı yeni bir gayrimenkul veya motorlu taşıt satın alınırsa ya da bu tutar vadeli mevduata yatırılarak faiz geliri elde edilirse, Sosyal Hizmet Merkezi heyetinin yapacağı periyodik denetimlerde hanede kişi başına düşen aylık net gelir sınırı (net asgari ücretin 2/3'ü) aşılırsa bakım aylığı durdurulabilir.
Banka evde bakım maaşı hesabına kredi borcu nedeniyle bloke koyabilir mi?
2828 sayılı Sosyal Hizmetler Kanunu Ek 7. maddesi, 5510 sayılı Kanun'un 93. maddesi ve 2004 sayılı İcra ve İflas Kanunu'nun 82. maddesi gereğince sosyal yardım ve bakım paraları haczedilemez. Yargıtay Hukuk Genel Kurulu'nun yerleşik içtihatları uyarınca, kredi sözleşmesi imzalanırken tüketiciye peşinen imzalattırılan genel virman ve bloke muvafakatnameleri icra aşamasında geçersizdir. Bankanın maaş hesabına tek taraflı bloke koyarak bakiyeyi sıfırlaması hukuka aykırıdır.
Bakım maaşı alanlar için kamu bankaları ile özel bankalar arasındaki temel fark nedir?
Ziraat Bankası, VakıfBank ve Halkbank gibi kamu bankaları; bakım aylığının kendi şubelerinden düzenli ödenmesi durumunda nakit akışını teyit edebildikleri için düşük tutarlı ihtiyaç kredilerinde daha esnek davranmaktadır. Özel bankalar ise otomatik kredi değerlendirme algoritmalarında SGK tescilli bordrolu çalışma şartı aradığından, bakım aylığını tek başına teminat kabul etmemekte ve hanede bordrolu ikinci bir çalışan veya kefil talep etmektedir.
Evde bakım maaşı alan kişi başka birine banka kredisinde kefil olabilir mi?
Bankacılık Kanunu ve kredi istihbarat kuralları uyarınca bir kişinin kefil olabilmesi için düzenli, belgelenebilir ve yasal yollarla haczedilebilir bir gelire veya mal varlığına sahip olması şarttır. Evde bakım aylığı kanunen haczedilemez bir sosyal yardım niteliğinde olduğundan, bankaların risk komiteleri bakım aylığı alan bireylerin kefaletini geçerli bir teminat olarak kabul etmemektedir.
Kredi başvurusu için Aile ve Sosyal Hizmetler Bakanlığı'ndan hangi belge alınmalıdır?
Bankalar, bakım maaşının devam ettiğini ve düzenli ödendiğini doğrulamak amacıyla resmi belge talep eder. e-Devlet Kapısı üzerinden sunulan 'Engelli Evde Bakım Ödeme Bilgileri Sorgulama' hizmeti aracılığıyla son 12 aylık dönemi gösteren barkodlu resmi döküm alınmalıdır. Ayrıca bağlı bulunulan İlçe Sosyal Hizmet Merkezi (SHM) müdürlüğünden onaylı maaş durum yazısı da temin edilebilir.
Maaş Yatış ve Hak Bildirimleri
81 ilin güncel maaş yatış takvimini anında telefonunuza bildirim olarak alın.
Okur Yorumları ve Sorular
0Yorumlar ve yanıtlar yükleniyor...
Bir Soru veya Yorum Gönderin
Sorularınız uzman editörlerimiz tarafından incelenir ve onaylandıktan sonra resmi yanıtıyla birlikte sayfada yayına alınır.